返回博客
文章
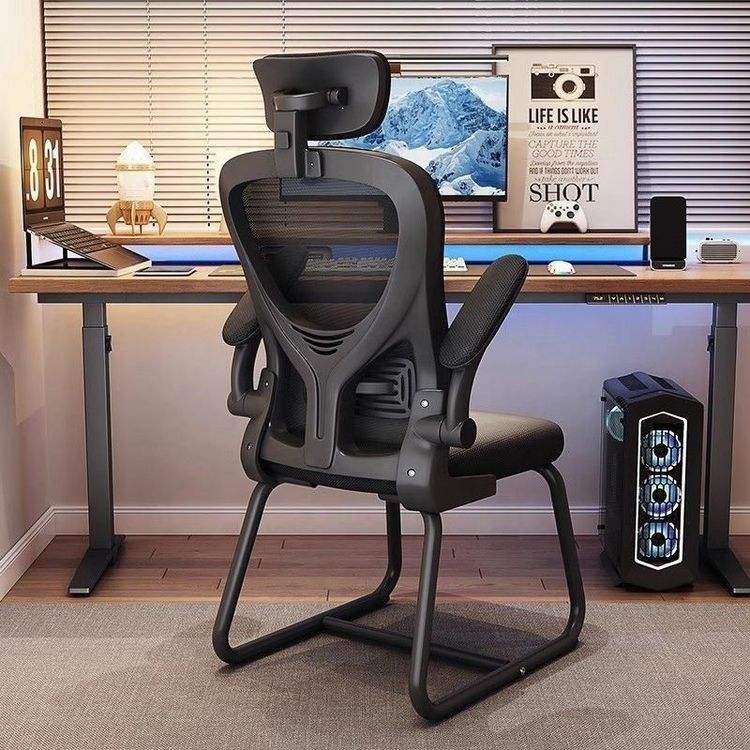
审计人员办公椅
管理员 2026年10月14日
审计人员对办公椅进行审计时,需从采购、验收、使用、处置等多环节开展全面审查,确保合规性与合理性。

采购环节:审计人员需明确审计范围,收集采购合同,重点查看价格条款与交付要求,确认是否符合预算及市场行情。同时检查供应商资质,核实其是否具备合法经营资格及良好信誉。此外,需核实采购预算的编制与执行情况,确保资金使用合规。
验收环节:审查验收报告,确认办公椅质量达标。具体包括:查看外观有无磨损、掉漆等瑕疵;检测结构稳固性,如椅腿、扶手等连接部位是否牢固;核查材质成分是否与采购要求相符,防止以次充好;对比不同批次颜色差异,确保整体一致性。
使用环节:审计搬运费用是否合理,避免虚增成本;了解存放环境,检查是否受潮、变形,影响使用寿命;查看使用记录,掌握使用频率,评估办公椅的利用率;通过实地体验或收集用户反馈,评估舒适度,确保符合人体工学设计。
维护与处置环节:审查维修记录,统计维修次数与费用,分析频繁维修的原因;查看保养计划是否按时执行,如定期清洁、润滑等;核对折旧计算方法是否符合财务规定,确保资产价值准确反映;调查报废原因,确认是否因自然损耗或人为损坏,确保报废流程合规;审计处置收入是否及时入账,防止资金流失;检查盘点报告,确认账实一致,避免资产流失。
内部控制与流程合规性:评估内部控制制度是否健全有效,如采购审批、验收、付款等环节是否相互制约;审查采购审批流程,确认是否存在越级审批现象,确保权力运行规范。通过全面审计,保障办公椅采购、使用及处置的合规性,提高国有资产使用效益。